핵심 요약
삼성중공업은 LNG운반선과 해양플랜트(FLNG)에 강한 국내 3대 조선사입니다. 2025년 영업이익은 8,622억원으로 전년보다 71.5% 늘었고, 올해 상선 수주는 9월 말까지 연간 목표의 132%를 달성했습니다. 그러나 삼성중공업 주가는 10월 26일 종가 16,300원으로 52주 최고가 35,350원의 절반 아래까지 내려왔습니다. 조선업 피크아웃 우려가 주가 하락의 가장 큰 이유이며, 3분기 실적은 10월 29일 발표 예정입니다.
삼성중공업은 실적이 해마다 좋아지고 수주도 목표를 넘기고 있지만, 주가는 반대로 크게 떨어졌습니다. 그래서 "지금이 바닥인가, 더 떨어질까"를 고민하는 투자자가 많습니다. 이 글에서는 삼성중공업이란 어떤 회사인지, 최신 주가 동향과 주가 하락 이유, 실적, 수주, 관련주, 긍정적 전망과 부정적 전망을 정리합니다.
삼성중공업이란? 어떤 회사인가
삼성중공업은 1974년 설립된 삼성그룹 계열 조선·해양 기업으로, 경남 거제에 대형 조선소를 두고 있습니다. HD한국조선해양, 한화오션과 함께 국내 3대 조선사로 꼽히며, 유가증권시장(코스피)에 상장돼 있습니다.
주력 제품은 LNG운반선과 해양플랜트입니다. 특히 바다 위에서 천연가스를 뽑아 액화까지 하는 FLNG(부유식 LNG 생산설비) 분야에서 세계적인 경쟁력을 갖고 있습니다. 이 밖에 원유운반선, 셔틀탱커, 컨테이너선, 에탄운반선 등을 만듭니다.
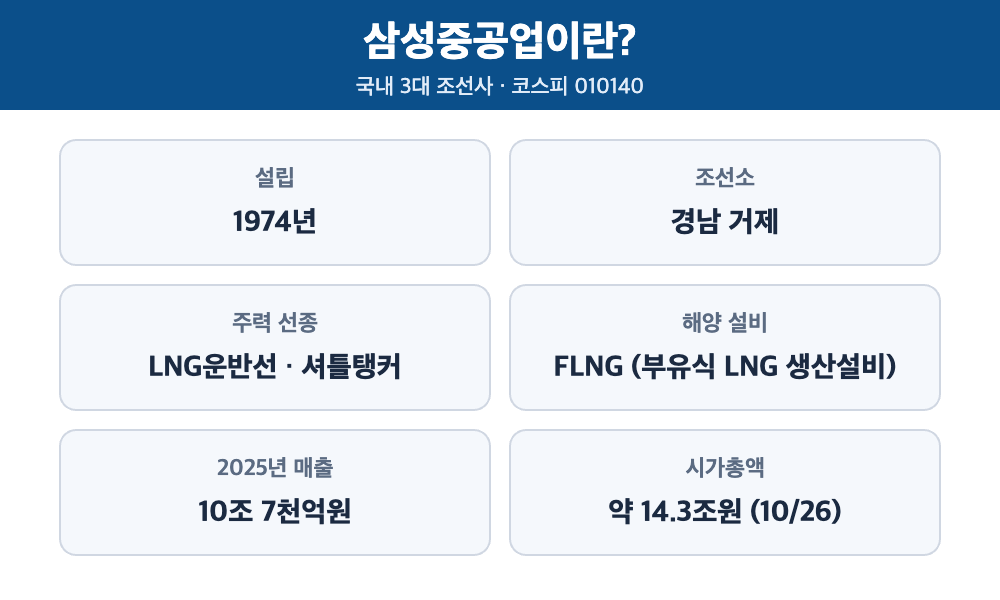
| 구분 | 내용 |
|---|---|
| 설립 | 1974년 |
| 조선소 | 경남 거제 |
| 주력 제품 | LNG운반선, 셔틀탱커, 원유운반선, FLNG |
| 상장 시장 | 코스피 (종목코드 010140) |
| 시가총액 | 약 14조 3천억원 (10월 26일) |
FLNG가 중요한 이유
FLNG는 한 기에 수조원에 이르는 초대형 설비로, 만들 수 있는 회사가 세계적으로 많지 않습니다. 삼성중공업은 올해 상반기에만 FLNG 2기를 44억 달러에 수주했습니다. FLNG는 일반 선박보다 이익률이 높아, 매출에 반영될수록 실적 개선에 크게 기여합니다.
삼성중공업 실적 분석
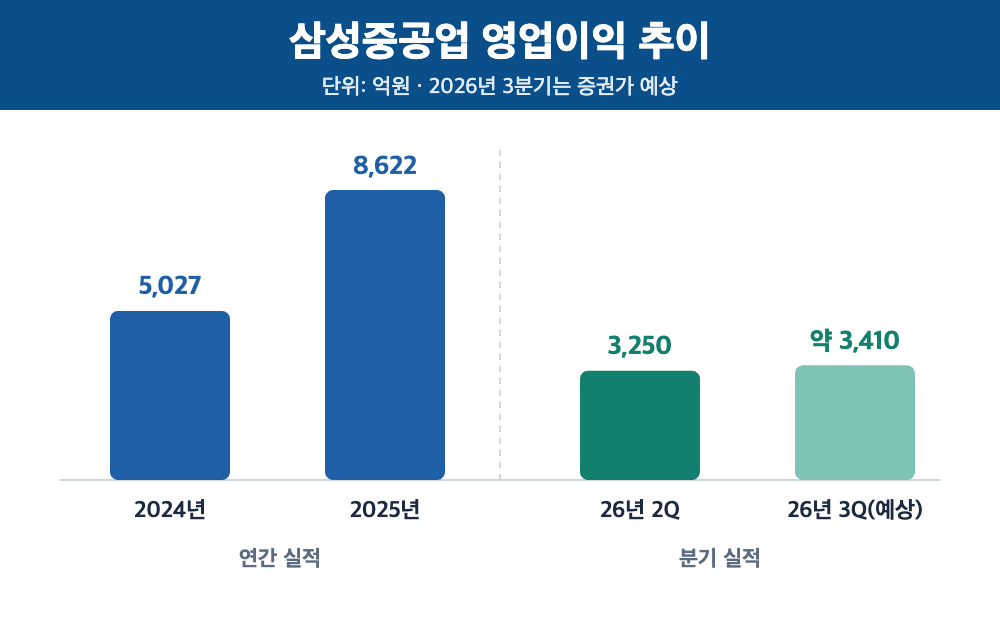
삼성중공업 실적은 2023년 흑자 전환 이후 빠르게 좋아지고 있습니다. 2025년 매출은 10조 7천억원, 영업이익은 8,622억원으로 전년보다 71.5% 늘었고, 당기순이익은 5,358억원으로 크게 증가했습니다.
| 구분 | 매출 | 영업이익 |
|---|---|---|
| 2024년 연간 | 9조 9천억원 | 5,027억원 |
| 2025년 연간 | 10조 7천억원 | 8,622억원 |
| 2026년 2분기 | 3조 2천억원 | 3,250억원 |
| 2026년 3분기(예상) | 약 3조 1,600억원 | 약 3,410억원 |
2026년 2분기에는 매출 3조 2천억원, 영업이익 3,250억원으로 영업이익률 10.1%를 기록했습니다. 3분기 실적은 10월 29일 발표될 예정이며, 증권가는 영업이익을 약 3,405억~3,413억원으로 예상하고 있습니다. 예상대로라면 1년 전보다 약 43% 늘어난 수준입니다.
100% 환헤지 전략
삼성중공업은 해외 수주 대금의 환율을 100% 헤지(고정)합니다. 그래서 원화가 강해져도 원화로 바꾼 매출이 크게 줄지 않습니다. 최근처럼 원화 강세가 이어질 때는 경쟁사보다 실적 방어에 유리합니다. 반대로 환율이 오를 때 추가로 얻는 이익은 크지 않습니다.
조선업 사이클이란?
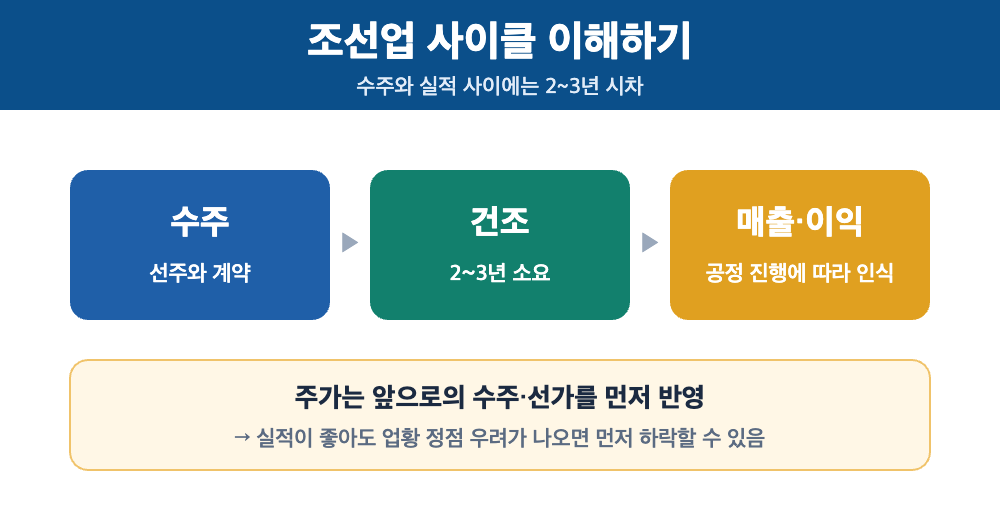
조선업은 배를 주문받고 실제로 건조해 인도하기까지 2~3년이 걸립니다. 그래서 수주가 늘어난 시점과 실적이 좋아지는 시점 사이에 시차가 있습니다. 지금 삼성중공업 실적이 좋아지는 것은 2023~2024년에 높은 가격으로 받아 둔 주문이 이제 매출로 잡히기 때문입니다. 반대로 주가는 앞으로의 수주와 선박 가격을 미리 반영하기 때문에, 실적이 좋아도 업황 정점 우려가 나오면 먼저 떨어질 수 있습니다.
삼성중공업 수주 현황
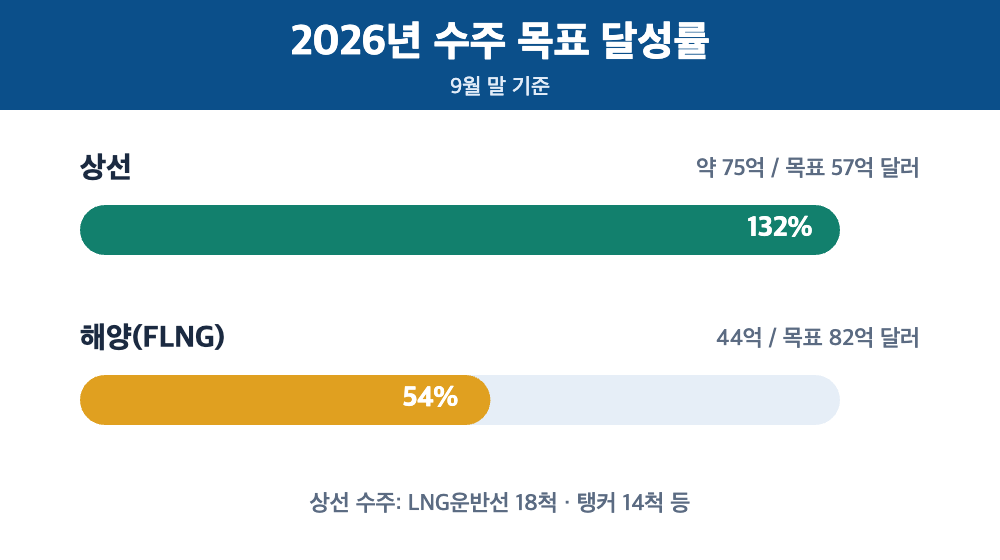
삼성중공업은 2026년 9월 말 기준 상선에서 약 75억 달러를 수주해 연간 목표 57억 달러의 132%를 달성했습니다. LNG운반선 18척, 탱커 14척 등이 포함됩니다. 해양 부문은 FLNG 2기 44억 달러로 목표 82억 달러의 54%를 채웠고, 하반기 추가 FLNG 수주를 협의 중입니다.
또 2024년 이후 높은 가격에 수주한 선박이 매출에서 차지하는 비중이 2분기 45%에서 3분기 55%로 높아질 것으로 추정됩니다. 비싸게 받은 배가 본격적으로 건조되면서 이익률이 올라가는 구간에 들어선 셈입니다.
삼성중공업 최신 주가 동향
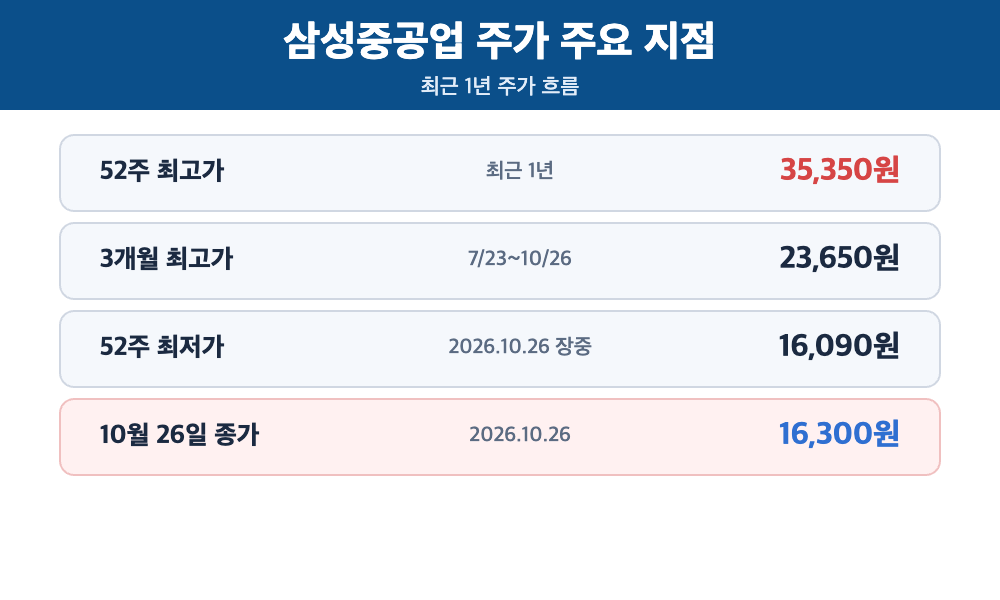
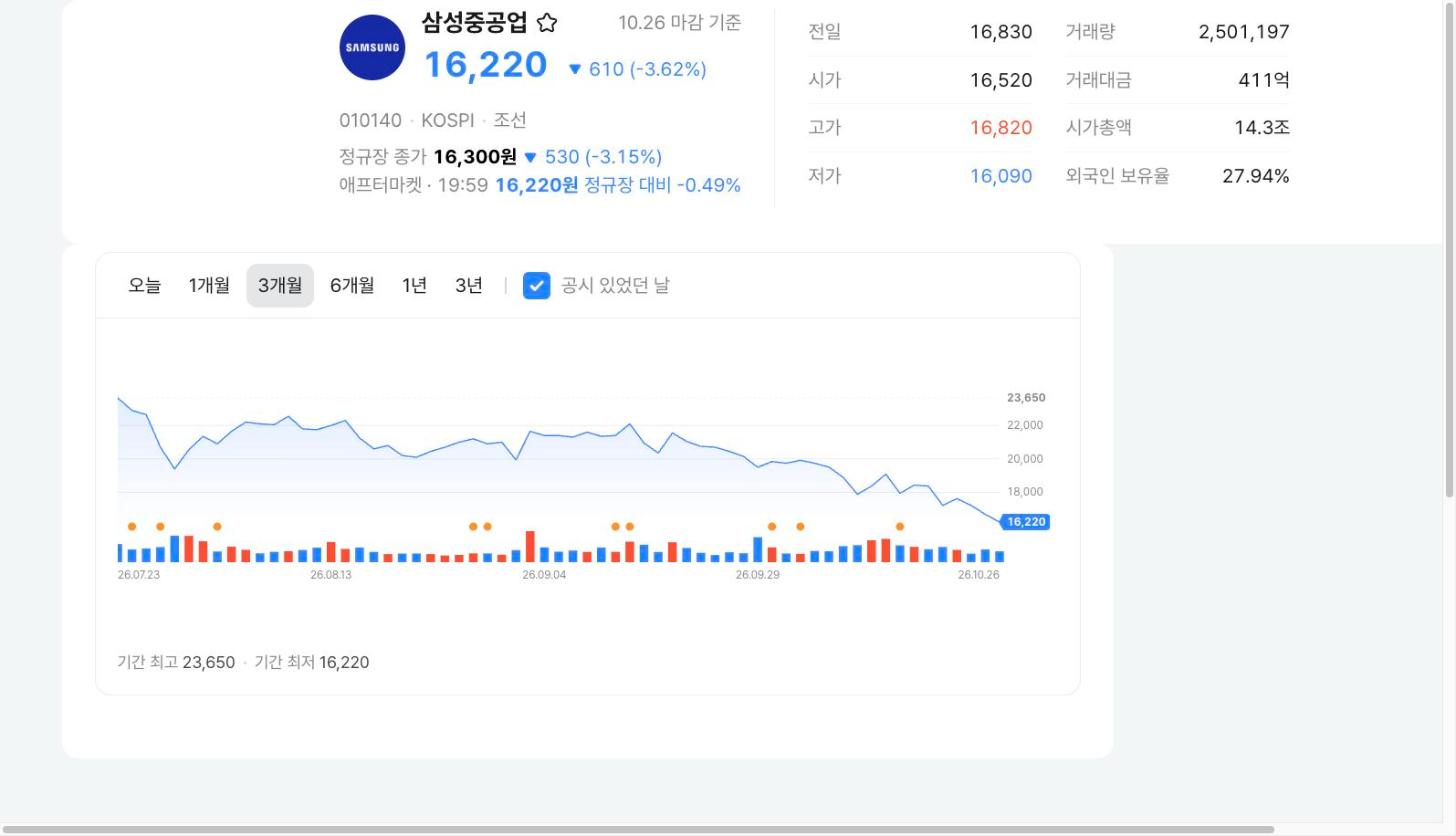
삼성중공업 주가는 52주 최고가 35,350원을 기록한 뒤 꾸준히 내려왔습니다. 최근 3개월 동안 약 31% 하락했고, 10월 26일 정규장 종가는 16,300원으로 하루 동안 3.15% 내렸습니다. 52주 최저가가 16,090원이어서 사실상 1년 중 가장 낮은 수준입니다. 시가총액은 약 14조 3천억원입니다.
| 구분 | 시점 | 주가 |
|---|---|---|
| 52주 최고가 | 최근 1년 | 35,350원 |
| 3개월 최고가 | 7월 23일~10월 26일 | 23,650원 |
| 52주 최저가 | 10월 26일 장중 | 16,090원 |
| 10월 26일 종가 | 2026년 10월 26일 | 16,300원 |
| 3개월 등락률 | 7월 23일~10월 26일 | 약 -31% |
삼성중공업 주가 하락 이유
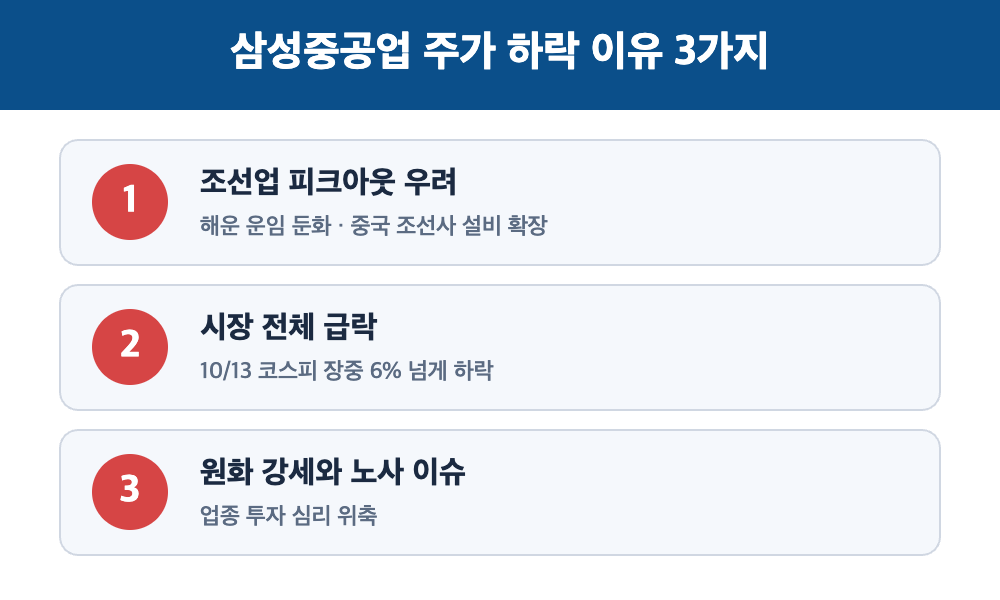
1. 조선업 피크아웃 우려
가장 큰 이유는 조선 업황이 이미 정점을 지났다는 '피크아웃' 우려입니다. 중동 전쟁 이후 크게 오른 해운 운임이 계속되기 어렵다는 시각과, 중국 조선사들의 공격적인 설비 확장이 겹쳤습니다. 키움증권은 이를 반영해 목표 PER을 20배에서 15배로 낮췄습니다.
2. 시장 전체 급락
10월에는 AI 투자 우려와 외국인 매도로 코스피가 크게 흔들렸습니다. 10월 13일에는 코스피가 6% 넘게 빠지기도 했습니다. 조선주는 올해 상반기 크게 올랐던 만큼 하락 폭도 컸습니다.
3. 원화 강세와 노사 이슈
원화 강세는 수출 비중이 높은 조선사 실적에 부담입니다. 삼성중공업은 환헤지로 영향이 작지만, 업종 전체 투자 심리에는 부정적입니다. 또 국내 조선업계 임금협상과 파업 소식도 투자 심리를 위축시켰습니다.
삼성중공업 목표 주가
증권사들은 주가 하락을 반영해 목표 주가를 조정하고 있습니다. 10월 기준 IBK투자증권은 목표 주가 37,000원, 키움증권은 34,000원(기존보다 하향)을 제시했고, 두 곳 모두 매수 의견을 유지했습니다. 현재 주가와 목표 주가의 차이가 크지만, 목표 주가는 증권사 의견일 뿐이며 업황에 따라 바뀔 수 있습니다.
삼성중공업 관련주
| 종목 | 관련 내용 |
|---|---|
| HD한국조선해양 | 국내 최대 조선 그룹 중간지주사 |
| 한화오션 | LNG운반선·특수선(함정) |
| 한국카본 | LNG운반선 보냉재 |
| 동성화인텍 | LNG운반선 보냉재 |
| 세진중공업 | 선박 블록·거주구 제작 |
조선 업종은 수주 뉴스와 해운 운임, 신조선가 흐름에 함께 움직이는 경우가 많습니다. 다만 회사마다 주력 선종과 환헤지 방식이 달라 실적 흐름에는 차이가 있습니다.
삼성중공업 주가전망
긍정적 전망
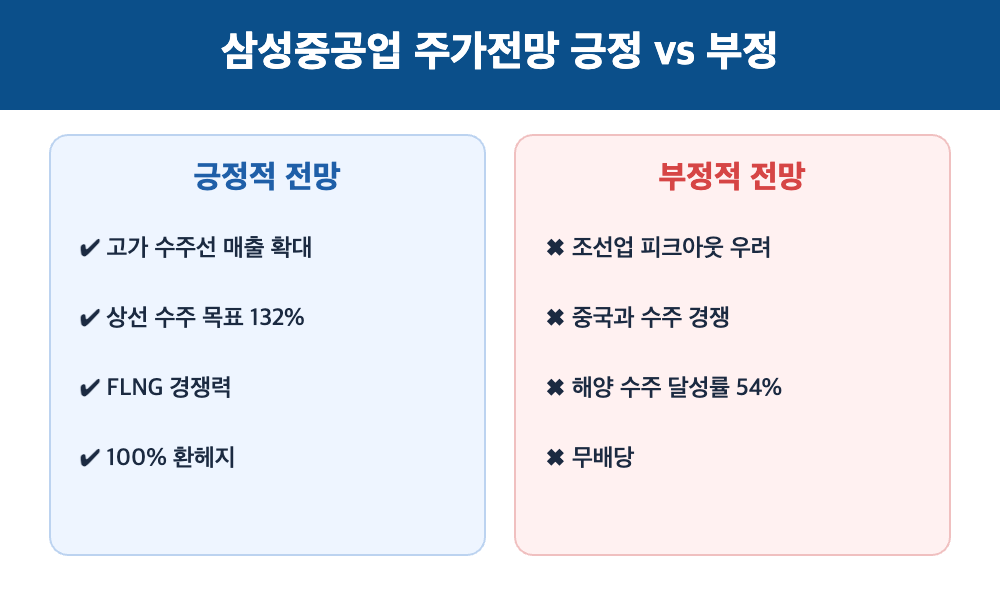
- 고가 수주 선박의 매출 비중이 커지며 이익률이 꾸준히 오르고 있습니다.
- 상선 수주가 이미 연간 목표의 132%를 넘었습니다.
- FLNG 등 고부가 해양 설비 경쟁력이 강합니다.
- 100% 환헤지로 원화 강세 영향이 작습니다.
부정적 전망
- 조선업 피크아웃 우려가 투자 심리를 짓누르고 있습니다.
- 중국 조선사와의 수주 경쟁이 치열해지고 있습니다.
- 해양 부문 수주 목표 달성률은 아직 54%입니다.
- 배당을 하지 않아 주가 하락기에 버팀목이 약합니다.
정리하면 삼성중공업 주가전망은 실적 개선이라는 확실한 흐름과 업황 정점 우려가 맞서는 상황입니다. 10월 29일 3분기 실적과 연말 FLNG 추가 수주 여부가 주가 방향을 가를 변수로 꼽힙니다.
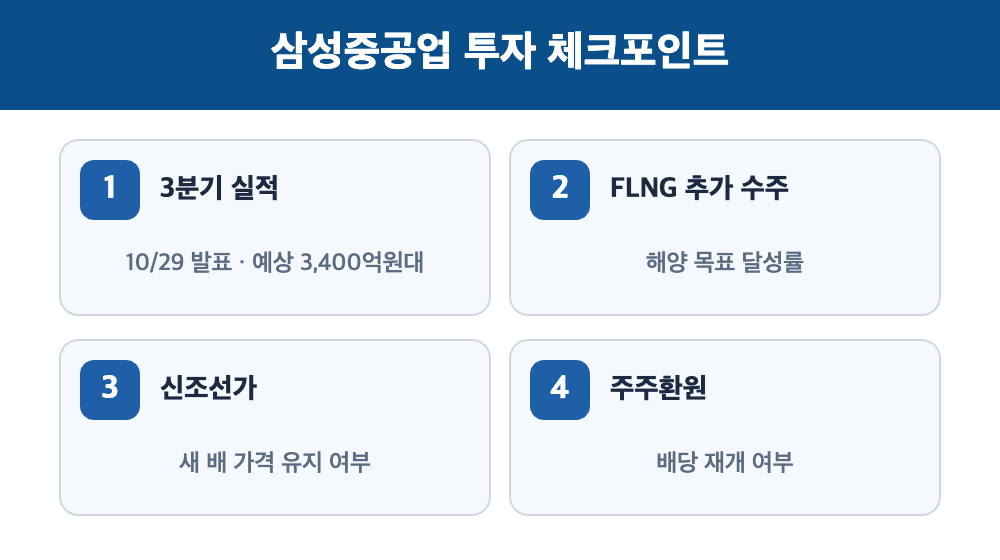
삼성중공업 투자 체크포인트
- 3분기 실적: 영업이익이 예상치 3,400억원대를 넘는지 확인이 필요합니다.
- FLNG 추가 수주: 해양 부문 목표 달성률이 얼마나 올라가는지가 관심입니다.
- 신조선가 흐름: 새 배 가격이 유지되는지가 피크아웃 논란의 핵심입니다.
- 주주환원: 실적 개선이 배당 재개로 이어지는지도 지켜볼 부분입니다.
삼성중공업 자주 묻는 질문
삼성중공업은 배당금을 주나요?
현재 삼성중공업의 배당수익률은 없습니다. 오랜 적자로 배당을 하지 않았고, 흑자가 이어지면서 배당 재개 여부에 관심이 모이고 있습니다.
삼성중공업 3분기 실적 발표일은 언제인가요?
10월 29일 발표 예정입니다. 같은 주에 한화오션(27일), HD한국조선해양(28일)도 실적을 발표합니다.
피크아웃이란 무엇인가요?
업황이나 실적이 정점을 찍고 내려가기 시작한다는 뜻입니다. 조선업에서는 신규 수주와 선박 가격이 고점을 지났다는 의미로 쓰입니다. 다만 이미 받아 둔 수주가 많아 실적은 한동안 좋아질 수 있습니다.
수주가 많으면 무조건 좋은 건가요?
수주가 많을수록 앞으로의 매출이 확보된다는 점에서는 긍정적입니다. 다만 어떤 가격에 수주했는지가 더 중요합니다. 낮은 가격에 받은 배는 원자재 가격이나 인건비가 오르면 손실이 날 수 있기 때문에, 수주 금액과 함께 선가와 이익률을 같이 봐야 합니다.
삼성중공업 PER은 얼마인가요?
최근 실적 기준 PER은 약 26배, PBR은 약 3.5배입니다. 실적이 늘면 PER은 낮아질 수 있습니다.
마무리
삼성중공업은 LNG운반선과 FLNG를 앞세워 실적과 수주 모두 좋은 흐름을 보이고 있습니다. 하지만 삼성중공업 주가는 조선업 피크아웃 우려와 시장 급락으로 52주 최저 수준까지 내려왔습니다. 3분기 실적, 추가 수주, 신조선가 흐름을 함께 확인하는 것이 좋습니다. 본 글은 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다.
※ 수치 기준: 주가는 2026년 10월 26일 정규장 종가, 실적은 다음 금융 재무 데이터 및 증권사 추정치
2026.10.26 - [분류 전체보기] - 삼성전기 주가전망과 배당금 분석
삼성전기 주가전망과 배당금 분석
핵심 요약삼성전기는 MLCC와 반도체 패키지 기판을 만드는 삼성 계열 전자부품 기업입니다. 삼성전기 주가는 AI 서버 수요로 올해 크게 올랐다가 10월 26일 종가 1,118,000원으로 52주 최고가 2,417,000
combaon.graymomo.com
2026.10.25 - [분류 전체보기] - 파두 주가전망, 파두란?
파두 주가전망, 파두란?
핵심 요약파두는 데이터센터용 SSD 컨트롤러를 설계하는 코스닥 팹리스 기업입니다. 2026년 3분기 매출 1,436억원, 영업이익 363억원으로 창사 이래 최대 실적을 냈습니다. 하지만 파두 주가는 10월 2
combaon.graymomo.com