핵심 요약
· 현대로템 주가는 11월 2일 78,700원으로, 52주 최고가(282,000원) 대비 70% 넘게 내려왔습니다.
· 3분기 영업이익 2,471억 원이 시장 기대치를 약 10% 밑돌며 증권사 7곳이 목표주가를 15만~19만 5천 원으로 낮췄습니다.
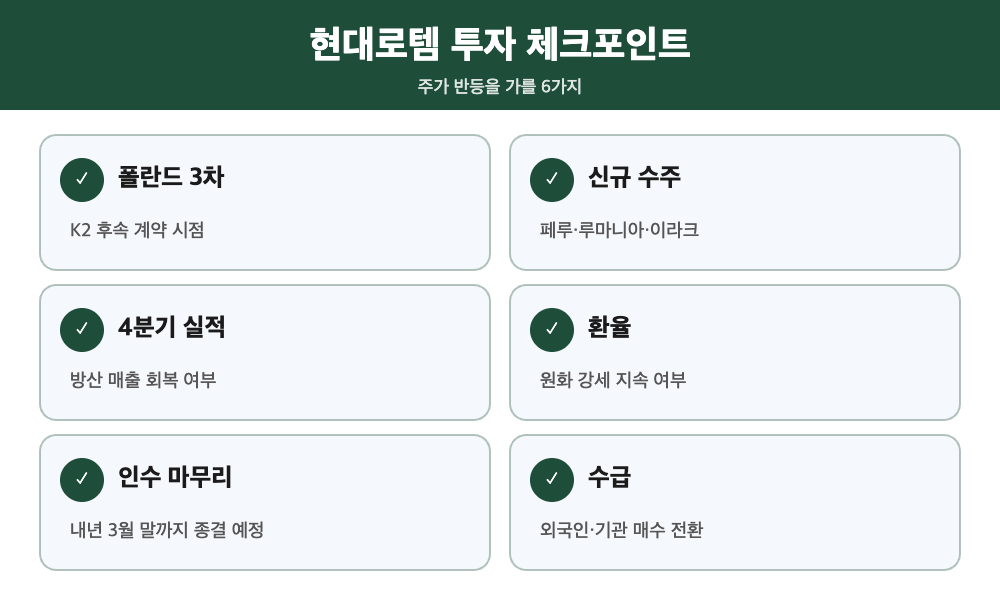
· 2025년 결산 배당금은 주당 600원이며, 폴란드 K2 3차 계약 등 신규 수주가 반등의 열쇠입니다.
현대로템은 K2 전차를 앞세워 K-방산 열풍을 이끈 대표 기업입니다. 폴란드 대규모 수출 계약 이후 주가가 크게 올라 올해 5월에는 사상 최고가를 기록했지만, 하반기 들어 원화 강세와 실적 부진, 수주 지연이 겹치며 하락 폭이 커졌습니다.
이번 글에서는 현대로템 주가 최신 동향과 하락 이유, 3분기 실적과 배당금, 증권사 목표주가, 관련주와 전망까지 차례로 정리해 보겠습니다.
현대로템 주가 최신 동향
현대로템 주가는 11월 2일 정규장에서 전일 대비 2.88% 오른 78,700원에 마감했습니다. 반등은 했지만 3개월 동안 34.69% 떨어졌고, 52주 최저가(74,100원)와도 큰 차이가 없는 수준입니다.
| 항목 | 수치 |
|---|---|
| 종가 (11월 2일) | 78,700원 |
| 전일 대비 | +2,200원 (+2.88%) |
| 52주 최고가 | 282,000원 |
| 52주 최저가 | 74,100원 |
| 3개월 등락률 | -34.69% |
| 시가총액 | 약 8조 5,900억 원 |
| PER / PBR | 약 10.84배 / 2.71배 |
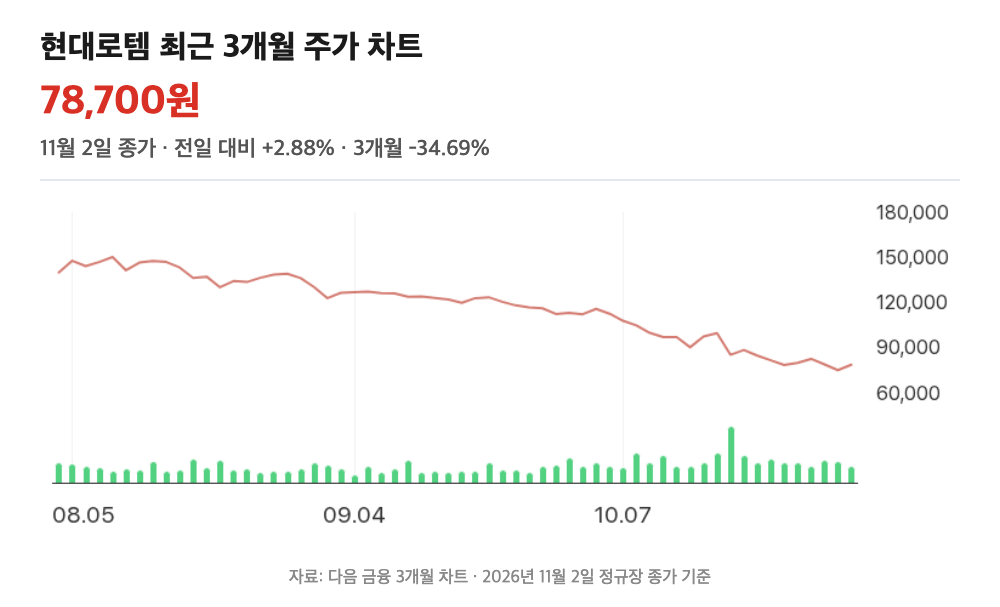
10월 한 달 동안 현대로템 주가는 방산주 가운데서도 하락 폭이 큰 편이었습니다. 10월 20일 3분기 실적 발표 직후에는 장중 10% 넘게 빠지며 하루 만에 큰 폭의 조정을 받기도 했습니다.
현대로템 주가 하락 이유
3분기 실적 어닝쇼크
3분기 영업이익은 2,471억 원으로 전년보다 11% 줄었고, 시장 예상치(약 2,760억 원)를 10% 정도 밑돌았습니다. 방산 부문 매출이 10% 넘게 줄어든 것이 컸습니다.
신규 수주 급감과 후속 계약 지연
올해 1~3분기 누적 신규 수주는 약 3조 8,049억 원으로 지난해 같은 기간보다 74% 넘게 줄었습니다. 폴란드 2차 계약 물량은 정상적으로 생산되고 있지만, 3차 계약 등 후속 수주가 늦어지면서 내년 성장성에 대한 걱정이 커졌습니다.
원화 강세와 방산 섹터 약세
원·달러 환율이 하반기 들어 크게 내려가면서 수출 비중이 높은 현대로템의 원화 환산 매출이 줄었습니다. 여기에 방산 업종 전체의 '피크아웃' 우려까지 더해지며 투자 심리가 위축됐습니다.
현대로템이란? 사업 구조
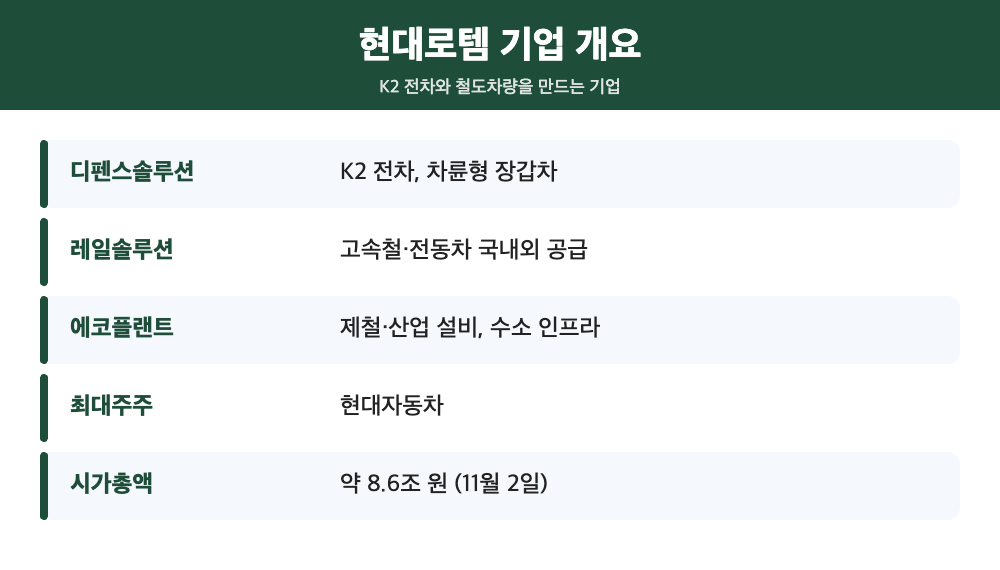
현대로템은 현대자동차그룹 계열사로, 크게 세 가지 사업을 운영합니다. 디펜스솔루션은 K2 전차와 차륜형 장갑차를, 레일솔루션은 고속철도와 전동차를, 에코플랜트는 제철·산업 설비와 수소 인프라를 담당합니다. 최근 몇 년간 실적과 주가를 이끈 것은 단연 K2 전차 수출입니다.
10월 19일에는 현대위아의 특수사업 부문을 약 3,584억 원에 인수하기로 했습니다. 해당 사업부는 2025년 매출 약 3,931억 원, 영업이익 약 456억 원을 올렸으며, 인수는 내년 3월 말까지 마무리될 예정입니다. 전차 주포 등 핵심 부품을 직접 생산해 원가 경쟁력을 높이려는 목적입니다.
현대로템 3분기 실적 분석
2026년 3분기 연결 매출은 1조 6,207억 원으로 전년과 비슷했고, 영업이익은 2,471억 원을 기록했습니다. 방산 부문 영업이익률은 28.1%로 직전 분기(24.5%)보다 높아졌습니다. 폴란드 2차 계약 물량 인도가 시작된 효과입니다.
| 구분 | 2026년 3분기 | 전년 대비 |
|---|---|---|
| 매출 | 1조 6,207억 원 | +0.1% |
| 영업이익 | 2,471억 원 | -11.0% |
| 방산 매출 | 8,412억 원 | -10.1% |
| 방산 영업이익 | 2,360억 원 (이익률 28.1%) | -10.5% |
| 1~3분기 신규 수주 | 3조 8,049억 원 | -74.2% |
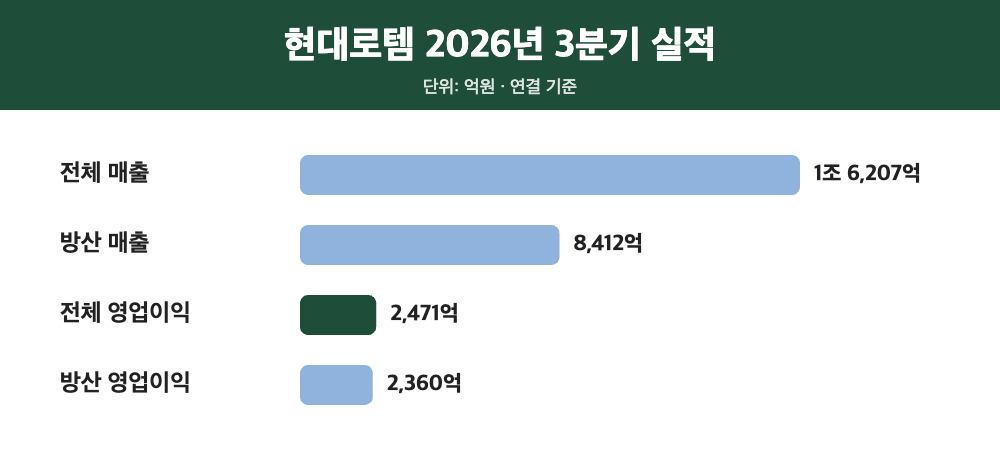
수익성 자체는 여전히 높지만, 매출 성장이 멈췄고 신규 수주가 줄었다는 점이 시장이 실망한 부분입니다. 앞으로는 수출 물량이 줄고 이익률이 낮은 국내 사업 비중이 늘어날 수 있다는 지적도 나옵니다.
현대로템 목표주가
3분기 실적 발표 이후 증권사 7곳이 일제히 현대로템 목표주가를 내렸습니다. 가장 낮은 곳은 신한투자증권으로 23만 원에서 15만 원으로 낮췄고, 가장 높은 곳은 키움증권의 19만 5천 원입니다. 7곳 평균은 약 17만 원 수준입니다.
| 증권사 | 목표주가 | 투자의견 |
|---|---|---|
| 키움증권 | 195,000원 | 매수 |
| iM증권 | 190,000원 | 매수 |
| SK증권 | 180,000원 | 매수 |
| 삼성증권 | 166,000원 | 매수 |
| 현대차증권 | 160,000원 | 매수 |
| 대신증권 | 160,000원 | 매수 |
| 신한투자증권 | 150,000원 (기존 230,000원) | 매수 |
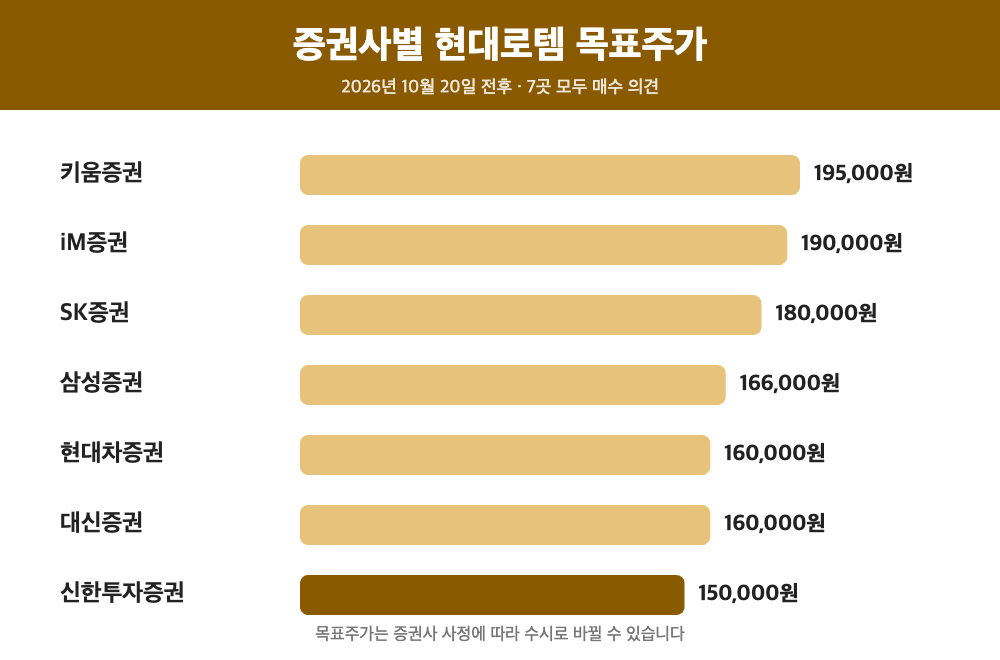
다만 이 목표주가는 주가가 8만 원대 후반이던 10월 20일 전후에 나온 것이어서, 현재 주가와의 차이가 매우 큽니다. 증권사 목표주가는 수주 기대를 반영한 경우가 많고 실적에 따라 다시 바뀔 수 있으므로 참고 자료로만 보는 것이 좋습니다.
현대로템 배당금
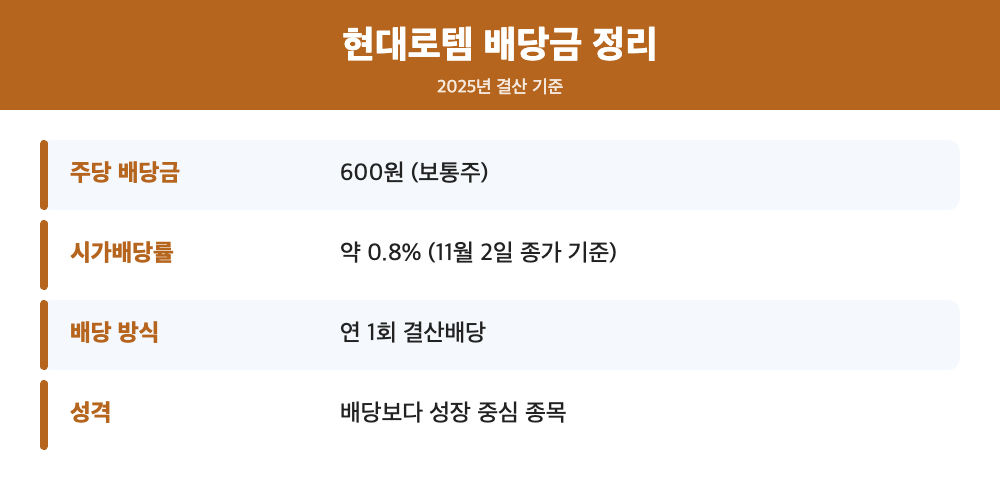
현대로템은 2025년 결산 배당으로 보통주 1주당 600원을 지급했습니다. 11월 2일 종가 기준 시가배당률은 약 0.8%로 높은 편은 아닙니다. 현대로템은 배당 수익보다는 수주와 실적 성장에 따라 주가가 움직이는 성장형 종목에 가깝습니다.
현대로템 관련주
현대로템과 함께 움직이는 관련주는 다른 방산 대장주와 전차 부품 기업입니다. 방산 수주 소식이 나오면 함께 오르고, 섹터 악재가 나오면 동반 하락하는 경우가 많습니다.
| 종목 | 종가 | 주력 분야 |
|---|---|---|
| 한화에어로스페이스 | 737,000원 | K9 자주포·레드백 |
| LIG D&A | 422,000원 | 유도무기·방공 |
| 한국항공우주 | 99,400원 | FA-50·KF-21 |
| SNT다이내믹스 | 24,650원 | 전차 변속기 |
현대로템 주가 전망
긍정적 전망
- 방산 부문 영업이익률이 28%대로 높은 수익성을 유지하고 있습니다.
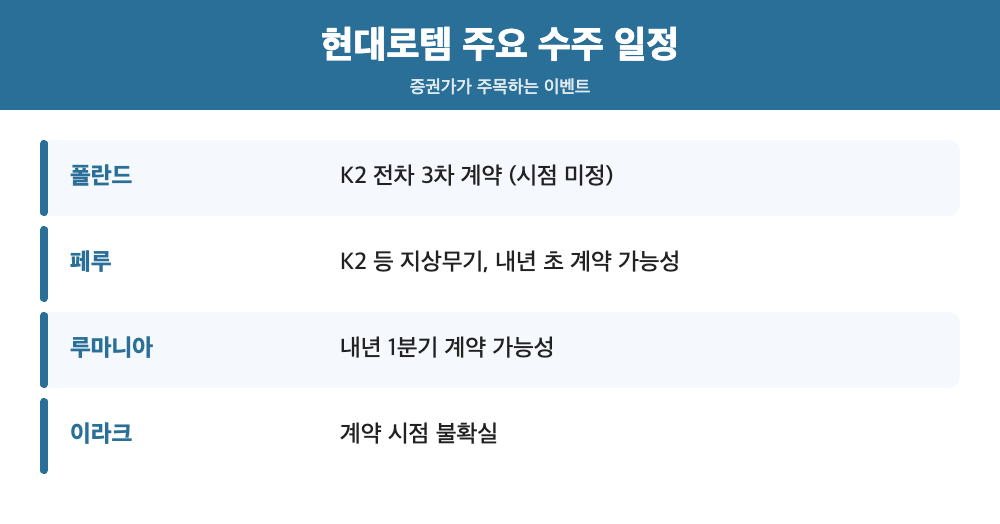
- 폴란드 K2 3차 계약, 페루(내년 초 가능성), 루마니아(내년 1분기 가능성) 등 수주 후보가 남아 있습니다.
- 현대위아 특수사업 인수로 핵심 부품 내재화와 원가 개선이 기대됩니다.
- 주가가 크게 내려 PER 10배대로 밸류에이션 부담이 줄었습니다.
부정적 전망
- 신규 수주가 크게 줄어 내년 방산 매출 성장이 둔화될 수 있습니다.
- 원화 강세가 이어지면 수출 이익이 계속 줄어들 수 있습니다.
- 대형 수주는 정치·외교 일정에 따라 시점이 쉽게 밀립니다.
- 고점에서 산 투자자가 많아 반등 때마다 매물 부담이 있습니다.
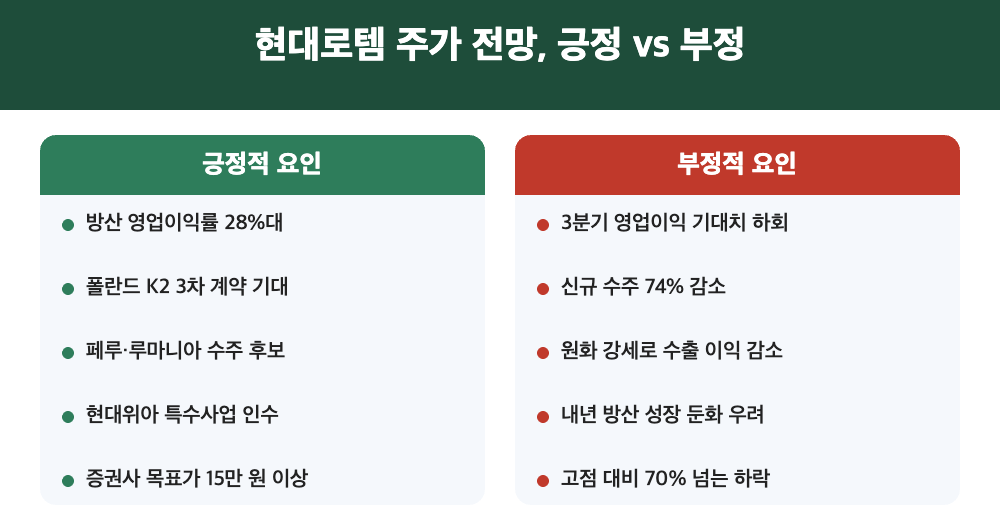
정리하면 현대로템 주가는 실적 실망과 수주 공백을 상당 부분 반영한 상태라는 평가와, 신규 수주가 확인되기 전까지는 반등이 어렵다는 평가가 엇갈립니다. 결국 폴란드 3차 계약을 비롯한 신규 수주 발표가 주가 방향을 정할 가능성이 큽니다.
투자 체크포인트
자주 묻는 질문 (FAQ)
Q. 현대로템 주가가 많이 떨어진 이유는 무엇인가요?
3분기 영업이익이 기대치를 밑돈 데다 신규 수주가 74% 넘게 줄었고, 원화 강세와 방산 섹터 약세가 겹쳤기 때문입니다.
Q. 현대로템 목표주가는 얼마인가요?
10월 기준 증권사 7곳이 15만~19만 5천 원을 제시했으며 평균은 약 17만 원입니다. 모두 매수 의견을 유지했습니다.
Q. 현대로템 배당금은 얼마인가요?
2025년 결산 기준 주당 600원이며, 11월 2일 종가 기준 시가배당률은 약 0.8%입니다.
Q. 현대로템 주가 반등의 계기는 무엇인가요?
폴란드 K2 3차 계약과 페루·루마니아 등 신규 수출 계약, 4분기 실적 회복 여부가 핵심 계기로 꼽힙니다.
마무리
현대로템 주가는 사상 최고가 대비 70% 넘게 하락하며 큰 조정을 받았습니다. 높은 방산 수익성과 남아 있는 수주 후보는 긍정적이지만, 수주 공백과 환율이라는 부담도 분명합니다. 신규 계약 공시와 4분기 실적을 확인하면서 신중하게 접근하시길 바랍니다.
본 글은 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다.
※ 수치 기준: 주가는 2026년 11월 2일 정규장 종가, 목표주가는 2026년 10월 20일 전후 증권사 발표 기준
2026.11.03 - [분류 전체보기] - 방산주 대장주와 관련주 총정리
방산주 대장주와 관련주 총정리
핵심 요약· 방산주 대장주는 한화에어로스페이스, 현대로템, LIG D&A, 한국항공우주, 한화시스템입니다.· 10월 한 달 원화 강세·실적 부진·수주 지연이 겹치며 대장주가 20~30%대 급락했습니다.·
combaon.graymomo.com
2026.10.29 - [분류 전체보기] - 현대차 주가 전망과 배당금, 우선주 주가까지
현대차 주가 전망과 배당금, 우선주 주가까지
핵심 요약현대차는 국내 1위 완성차 기업으로, 보통주와 함께 현대차우·현대차2우B·현대차3우B 우선주가 상장돼 있습니다. 10월 29일 종가는 보통주 292,500원, 현대차우 157,600원, 현대차2우B 158,100
combaon.graymomo.com