핵심 요약
· HD현대중공업 주가는 11월 16일 종가 27만원으로, 최근 3개월 동안 약 47% 하락했습니다.
· 3분기 영업이익은 8,992억원으로 1년 전보다 61% 늘었지만 시장 기대치에는 못 미쳤습니다.
· 올해 지급된 HD현대중공업 배당금은 결산 3,990원, 중간 6,090원으로 합계 10,080원입니다.
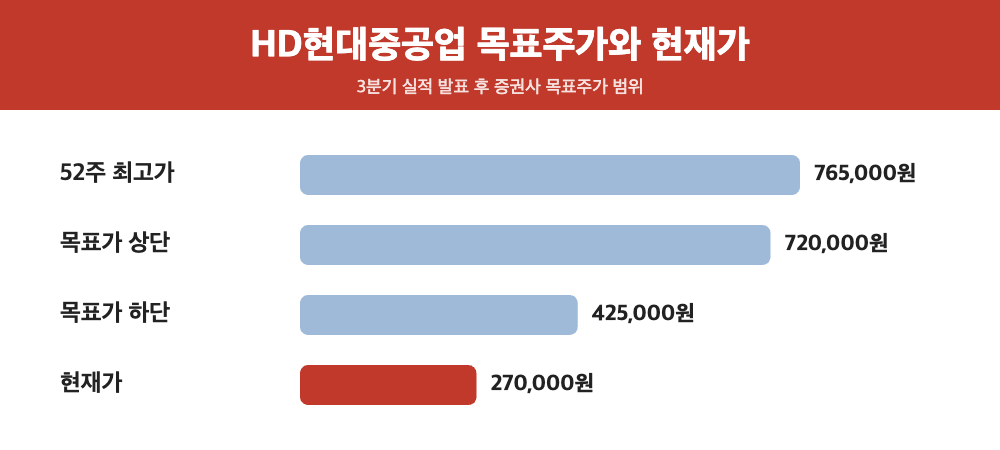
· 3분기 실적 발표 뒤 증권사 HD현대중공업 목표주가는 42만5천원~72만원 범위로 제시됐습니다.
HD현대중공업은 국내 1위 조선사이자 세계 최대 선박 엔진 회사입니다. 작년 12월 HD현대미포를 흡수합병해 대형선과 중형선을 모두 만드는 통합 조선사가 됐습니다. 올해 실적은 좋은 흐름을 이어가고 있지만 주가는 고점에서 크게 내려와 HD현대중공업 주가 전망을 두고 의견이 갈리고 있습니다.
이 글에서는 최신 주가 동향과 하락 이유, 실적과 HD현대중공업 배당금, 증권사 HD현대중공업 목표주가까지 차례로 정리합니다.
HD현대중공업 주가 최신 동향
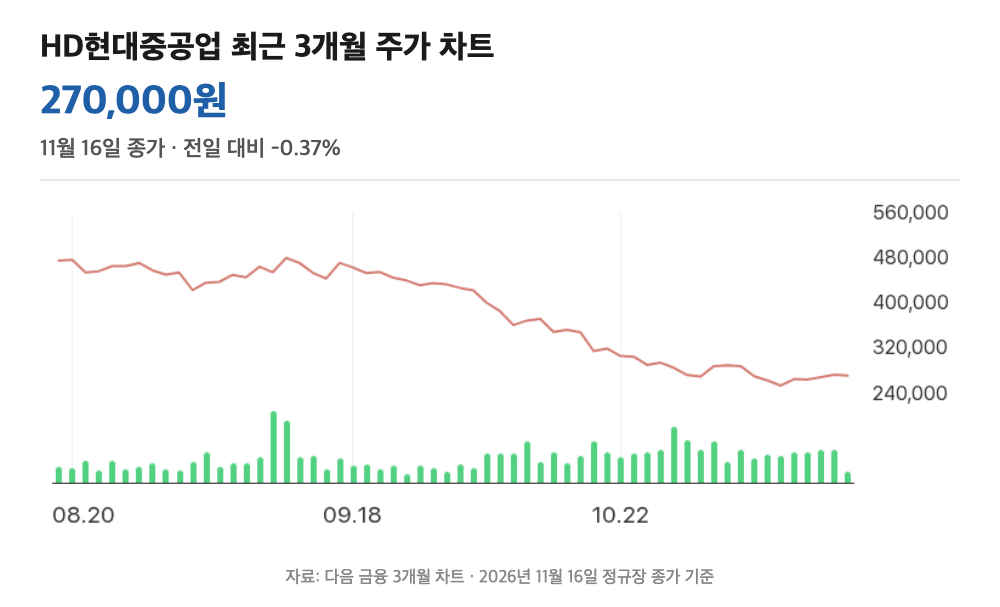
11월 16일 정규장에서 HD현대중공업 주가는 전일보다 1,000원(0.37%) 내린 270,000원에 마감했습니다. 이날 코스피는 외국인의 대규모 매도와 반도체주 급락으로 3.59% 떨어져 5,100선까지 밀렸는데, 엔비디아 경영 공백 우려와 이번 주 AI 관련 대형 일정을 앞둔 경계감이 원인으로 꼽혔습니다. 이런 장에서도 HD현대중공업 주가는 낙폭이 비교적 작았습니다.
다만 기간을 넓혀 보면 하락 폭이 큽니다. 최근 3개월 동안 약 47% 내렸고, 52주 최고가 765,000원과 비교하면 3분의 1 수준입니다. 52주 최저가는 248,500원으로 현재가와 차이가 크지 않아 HD현대중공업 주가 전망에 대한 관심이 더 커졌습니다.
| 구분 | 내용 |
|---|---|
| 종가 | 270,000원 |
| 전일 대비 | -1,000원 (-0.37%) |
| 52주 최고가 | 765,000원 |
| 52주 최저가 | 248,500원 |
| 3개월 등락률 | 약 -47.1% |
| 시가총액 | 약 28조 3,400억원 |
| PER | 약 17.3배 |
HD현대중공업 주가 하락 이유
HD현대중공업 주가가 크게 내린 데는 시장 전체 요인과 회사 자체 요인이 함께 작용했습니다.
1. 10월 증시 급락과 기대감 되돌림
코스피는 10월 한 달 동안 16% 넘게 떨어졌습니다. 이 기간 조선·방산 대형주는 반도체 대형주보다 더 크게 하락했는데, 주가에 미리 반영된 수주·실적 기대가 컸던 만큼 되돌림도 컸다는 해석이 많습니다.
2. 3분기 실적 기대치 하회
3분기 영업이익은 8,992억원으로 시장 전망치(약 9,800억원)를 밑돌았습니다. 조업일수 감소와 환율 하락(원화 강세)이 이익을 줄였고, 실적 발표 뒤 주요 증권사 9곳 가운데 8곳이 HD현대중공업 목표주가를 낮췄습니다.
3. 상선 경쟁과 선가 부담
중국 조선소들이 생산능력을 늘리면서 신조선가가 더 오르기 어렵다는 우려도 있습니다. 상선 수주 단가가 꺾이면 중장기 이익 성장 속도가 느려질 수 있다는 점이 HD현대중공업 주가 전망의 부담 요인으로 꼽힙니다.
HD현대중공업이란?
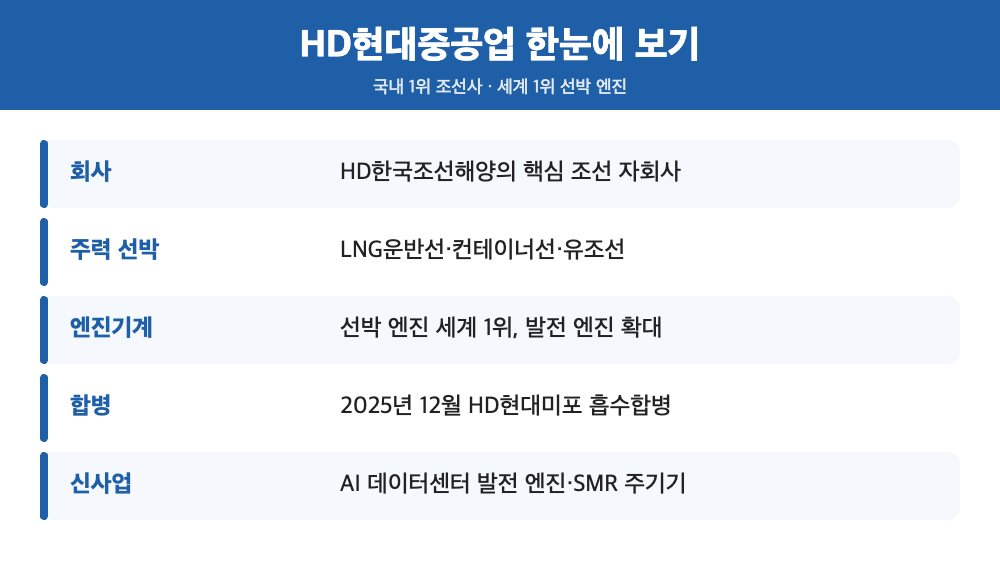
HD현대중공업은 HD현대그룹의 조선 중간지주사인 HD한국조선해양의 핵심 자회사입니다. 울산조선소를 중심으로 LNG운반선·컨테이너선·유조선 같은 상선과 함정, 해양플랜트를 만듭니다. 엔진기계 사업부는 선박용 엔진 분야 세계 1위이며, 최근에는 AI 데이터센터용 발전 엔진으로 영역을 넓히고 있습니다.
2025년 12월 HD현대미포를 흡수합병해 중형선까지 품었고, 올해 9월에는 AI 데이터센터용 발전 엔진과 소형모듈원자로(SMR) 주기기 생산을 늘리기 위해 1조1천억원대 투자를 발표했습니다.
| 사업 부문 | 주요 제품 | 특징 |
|---|---|---|
| 조선 | LNG운반선·컨테이너선·유조선 | 고선가 물량 매출 반영 |
| 해양플랜트 | 해양 생산설비 | 프로젝트 단위 수주 |
| 특수선 | 함정 | 국내외 함정 사업 |
| 엔진기계 | 선박 엔진·발전 엔진 | AI 데이터센터·SMR 확대 |
HD현대중공업 3분기 실적
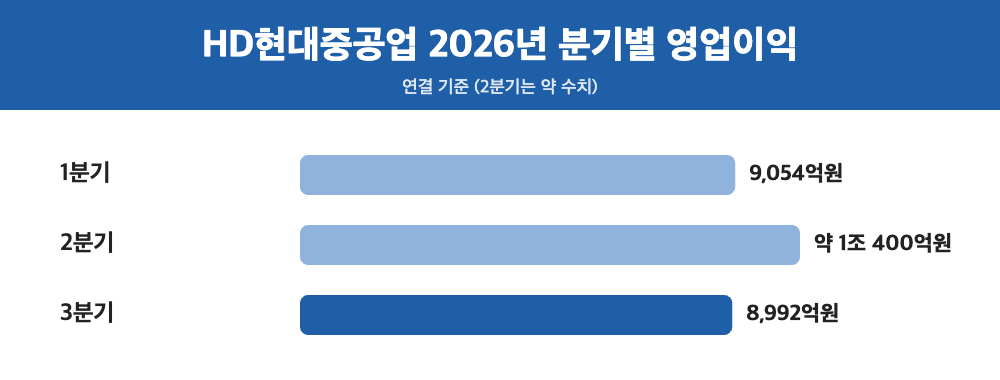
3분기 연결 기준 매출은 5조7,536억원으로 1년 전보다 30.2% 늘었고, 영업이익은 8,992억원으로 61.3% 증가했습니다. 다만 영업이익률은 2분기 16.4%에서 3분기 15.6%로 낮아졌습니다. 합병 효과가 반영된 수치지만, 작년 3분기 두 회사 이익을 단순 합산해 비교해도 약 18.6% 늘어난 수준입니다.
올해 1분기 영업이익은 9,054억원, 2분기는 약 1조400억원으로 세 분기 연속 9천억원 안팎의 이익을 냈습니다. 실적 자체는 견조하지만, 시장 눈높이가 높았던 만큼 주가에는 아쉬움으로 받아들여졌습니다.
| 구분 | 2026년 3분기 | 비고 |
|---|---|---|
| 매출액 | 5조 7,536억원 | 전년 대비 +30.2% |
| 영업이익 | 8,992억원 | 전년 대비 +61.3% |
| 영업이익률 | 15.6% | 2분기 16.4% |
| 시장 전망치 | 약 9,800억원 | 하회 |
HD현대중공업 배당금
HD현대중공업 배당금은 실적 개선과 함께 빠르게 늘고 있습니다. 올해 2월 배당락된 결산배당은 주당 3,990원(4월 지급)이었고, 8월 배당락된 중간배당은 주당 6,090원(8월 31일 지급)이었습니다. 중간배당은 1년 전(1,671원)보다 약 3.6배 많습니다.
올해 지급된 HD현대중공업 배당금 합계 10,080원을 현재 주가 270,000원으로 나누면 단순 배당수익률은 약 3.7%입니다. 다음 배당은 아직 발표되지 않았으므로, 결산배당 규모는 내년 초 공시로 확인해야 합니다.
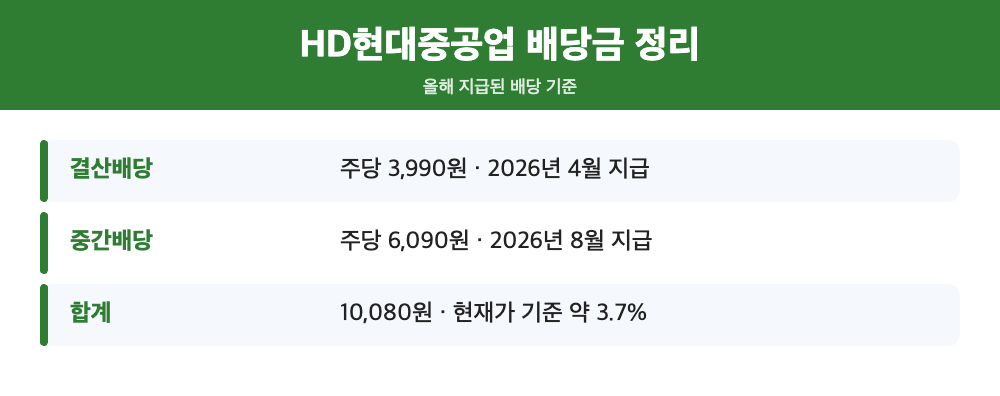
| 구분 | 배당락일 | 지급일 | 주당 배당금 |
|---|---|---|---|
| 2025년 결산 | 2026.02.27 | 2026.04.09 | 3,990원 |
| 2026년 중간 | 2026.08.12 | 2026.08.31 | 6,090원 |
| 합계 | - | - | 10,080원 |
HD현대중공업 목표주가
3분기 실적 발표 뒤 미래에셋증권·KB증권 등 9개 증권사는 모두 매수 의견을 유지했습니다. 다만 8곳이 HD현대중공업 목표주가를 낮췄고, 증권사별 HD현대중공업 목표주가는 42만5천원에서 72만원까지 벌어졌습니다.
가장 낮은 HD현대중공업 목표주가도 현재가보다 50% 이상 높지만, 목표주가는 증권사의 전망일 뿐이며 시장 상황에 따라 다시 조정될 수 있습니다. 증권가는 발전용 엔진과 부유식 데이터센터, 미국 군수지원함 수주가 기업가치 재평가의 열쇠가 될 것으로 보고 있습니다.
조선 관련주 비교
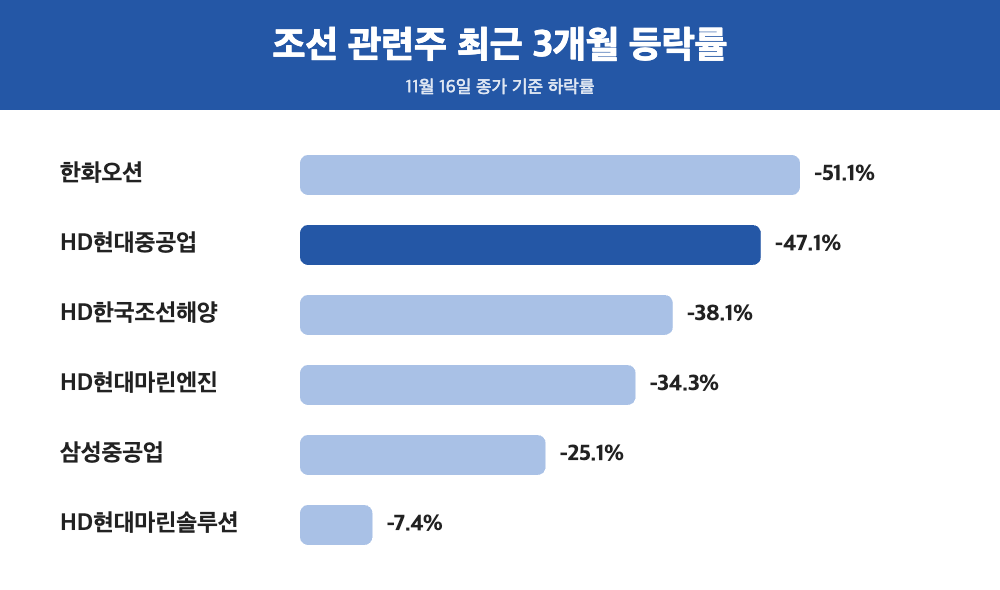
HD현대중공업과 함께 움직이는 조선 관련주도 최근 3개월 동안 대부분 크게 내렸습니다. 엔진·유지보수 쪽인 HD현대마린솔루션만 낙폭이 상대적으로 작았습니다.
| 종목 | 11/16 종가 | 3개월 등락률 | 특징 |
|---|---|---|---|
| HD한국조선해양 | 239,000원 | -38.1% | 조선 중간지주사 |
| 한화오션 | 46,800원 | -51.1% | LNG선·잠수함 |
| 삼성중공업 | 16,700원 | -25.1% | LNG선·해양플랜트 |
| HD현대마린엔진 | 38,250원 | -34.3% | 선박 엔진 |
| HD현대마린솔루션 | 182,200원 | -7.4% | 선박 유지보수 |
HD현대중공업 주가 전망
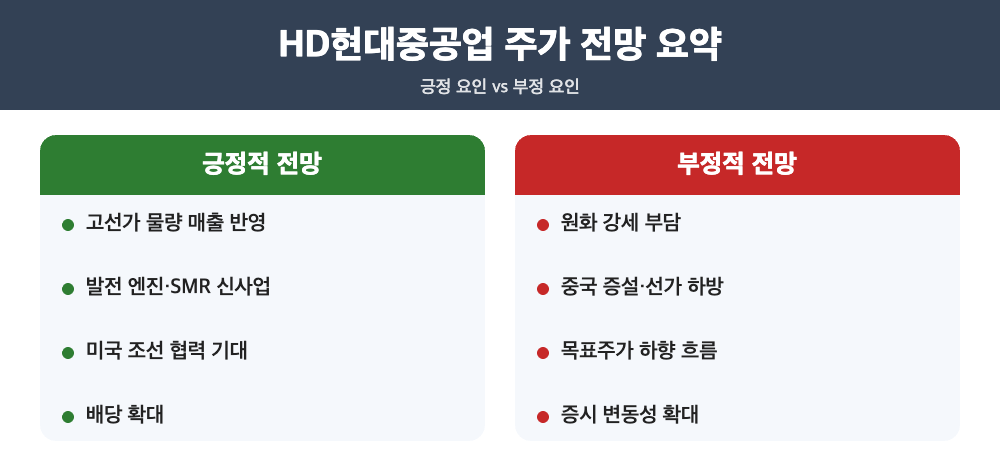
긍정적 전망
- LNG운반선 등 고선가 물량이 매출로 반영되며 이익 증가 흐름 유지
- AI 데이터센터용 발전 엔진·SMR 주기기 등 신사업 확대
- 한미 조선 협력(마스가)과 함정 사업 기대
- 배당 확대로 주주환원 강화
부정적 전망
- 원화 강세가 이어지면 원화 환산 매출·이익 감소
- 중국 조선소 증설에 따른 선가 하방 압력
- 증권사 목표주가 하향 흐름
- 외국인 매도가 이어지는 증시 변동성
종합하면 HD현대중공업 주가 전망은 '실적은 좋은데 주가는 약한' 상황으로 요약됩니다. 이익 체력은 견조하지만, 원화 강세와 선가 우려가 해소되는지, 엔진·특수선 같은 신사업 수주가 실제 숫자로 나오는지가 반등의 조건입니다.
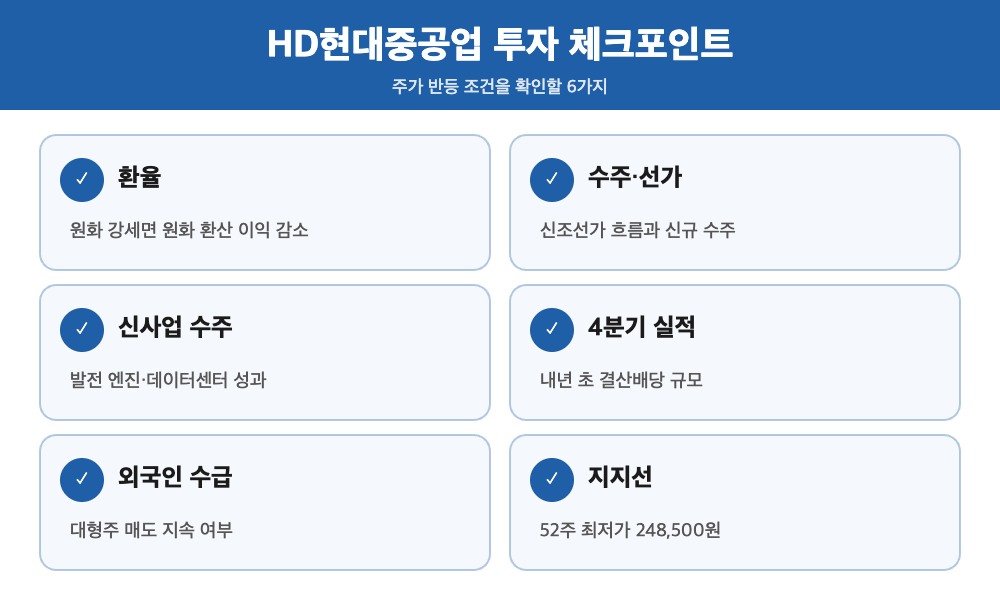
투자 체크포인트
HD현대중공업 주가 전망을 볼 때 아래 항목을 함께 확인하는 것이 좋습니다.
- 원/달러 환율 흐름
- 신규 수주와 신조선가
- 발전 엔진·데이터센터 관련 수주
- 4분기 실적과 결산배당 규모
- 외국인 수급 변화
- 52주 최저가 248,500원 지지 여부
자주 묻는 질문 (FAQ)
Q. HD현대중공업 주가는 왜 많이 떨어졌나요?
10월 증시 급락, 3분기 실적 기대치 하회, 원화 강세와 선가 우려가 겹쳤기 때문입니다. 최근 3개월 HD현대중공업 주가는 약 47% 하락했습니다.
Q. HD현대중공업 배당금은 얼마인가요?
올해 지급된 HD현대중공업 배당금은 결산 3,990원과 중간 6,090원을 합한 10,080원입니다. 현재가 기준 단순 배당수익률은 약 3.7%입니다.
Q. HD현대중공업 목표주가는 얼마인가요?
3분기 실적 발표 뒤 증권사 HD현대중공업 목표주가는 42만5천원~72만원 범위입니다. 대부분 매수 의견을 유지했지만 목표가는 낮아졌습니다.
Q. HD현대중공업 주가 전망에서 가장 중요한 변수는?
환율과 신조선가, 그리고 발전용 엔진·특수선 같은 신사업 수주 성과가 핵심 변수로 꼽힙니다.
마무리
HD현대중공업은 좋은 실적과 배당 확대에도 주가가 고점 대비 크게 내려온 상태입니다. HD현대중공업 주가 전망을 판단할 때는 단기 주가보다 환율, 수주, 신사업 성과를 함께 확인하는 것이 좋습니다. HD현대중공업 배당금과 HD현대중공업 목표주가 변화도 꾸준히 살펴보시기 바랍니다.
본 글은 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다.
※ 수치 기준: 주가는 2026년 11월 16일 정규장 종가(다음 금융), 실적은 2026년 3분기 잠정 공시, 배당은 공시 기준입니다.
2026.11.13 - [분류 전체보기] - 데이터센터 관련주 대장주 총정리, AI 데이터센터 냉각 관련주까지
데이터센터 관련주 대장주 총정리, AI 데이터센터 냉각 관련주까지
핵심 요약· 데이터센터 관련주는 반도체·전력 설비·냉각·건설 분야로 나뉘며, 흔히 SK하이닉스, HD현대일렉트릭, 효성중공업 등이 데이터센터 대장주로 꼽힙니다.· AI 데이터센터 냉각 관련주로는 L
combaon.graymomo.com
2026.11.10 - [분류 전체보기] - 효성중공업 주가 전망과 배당금, 목표주가
효성중공업 주가 전망과 배당금, 목표주가
핵심 요약· 효성중공업 주가는 11월 9일 1,549,000원으로 마감했고, 최근 3개월 동안 약 45% 하락했습니다.· 3분기 영업이익은 2,435억 원으로 늘었지만 시장 예상에는 못 미쳤습니다.
combaon.graymomo.com